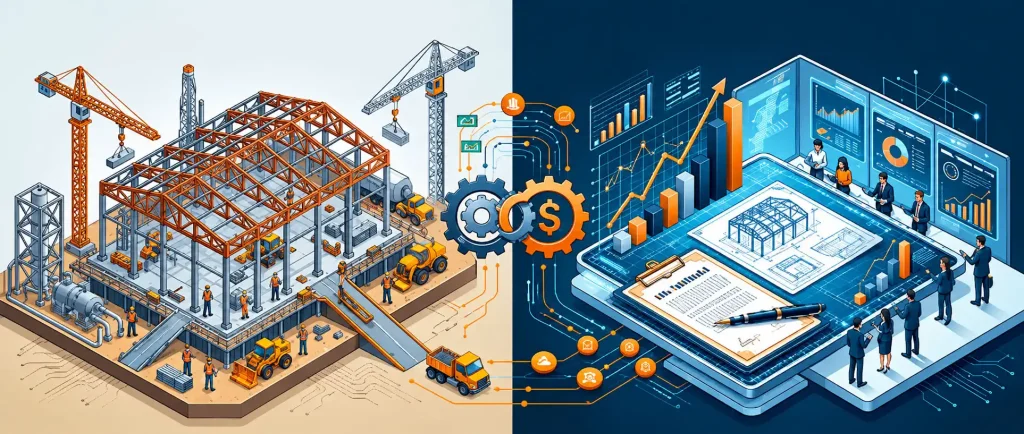
تفاوت قرارداد EPC و EPCF؛
کدام قرارداد برای پروژه صنعتی مناسبتر است؟
انتخاب میان EPC و EPCF در عمل، انتخاب میان دو سطح متفاوت از مسئولیت پیمانکار و دو الگوی متفاوت از تأمین مالی پروژه است؛ در EPC پیمانکار مسئول مهندسی، خرید و ساخت است و تأمین مالی معمولاً بر عهده کارفرماست، اما در EPCF همان پیمانکار (یا کنسرسیوم مرتبط) مسئولیت ترتیبدادن یا ارائه بخشی از منابع مالی پروژه را نیز بر عهده میگیرد. این تفاوت، ساختار ریسک، جریان نقدی کارفرما، قیمت پیشنهادی پیمانکار و حتی معیارهای انتخاب پیمانکار را تغییر میدهد.
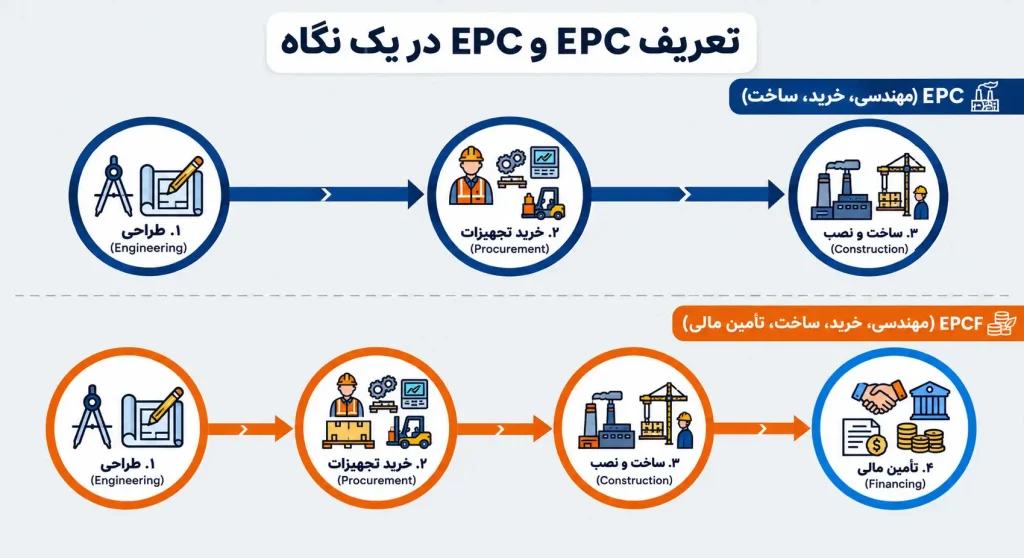
تعریف قرارداد EPC و EPCF در یک نگاه
EPC (Engineering, Procurement, Construction)
E: مهندسی و طراحی پروژه
P: تأمین مصالح، تجهیزات و خدمات
C: ساخت، نصب، تست و تحویل
در EPC، پیمانکار متعهد میشود پروژه را مطابق مشخصات فنی، در زمان و با کیفیت توافقشده تحویل دهد. تأمین مالی پروژه معمولاً توسط کارفرما یا سرمایهگذار انجام میشود و پیمانکار در قبال کار انجامشده صورتوضعیت دریافت میکند
EPCF (Engineering, Procurement, Construction, Financing)
در EPCF، علاوه بر سه رکن فوق، یک رکن چهارم به نام Financing (تأمین مالی) اضافه میشود:
- F: ترتیبدادن، تسهیل یا ارائه منابع مالی موردنیاز پروژه
در این مدل، پیمانکار یا کنسرسیوم مرتبط، علاوه بر طراحی، خرید و ساخت، مسئولیت فراهمکردن سرمایه پروژه (تمام یا بخشی از آن) را نیز بر عهده میگیرد. منابع مالی میتواند از طریق وام بانکی، اعتبارات صادراتی، سرمایهگذار خصوصی یا ترکیبی از اینها تأمین شود.
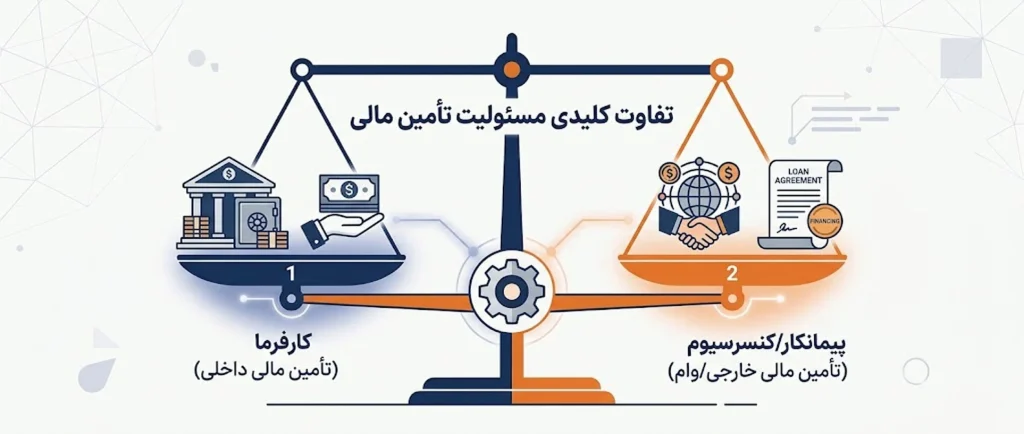
تفاوت کلیدی EPC و EPCF در چیست؟
تفاوت اصلی در مسئولیت تأمین مالی و ساختار جریان نقدی است:
| معیار | EPC | EPCF |
|---|---|---|
| مسئولیت تأمین مالی | عمدتاً بر عهده کارفرما / سرمایهگذار | پیمانکار یا کنسرسیوم مرتبط، منابع مالی را ترتیب میدهد یا ارائه میکند |
| ریسک نقدینگی پروژه | بیشتر متوجه کارفرما | بخشی از ریسک نقدینگی به پیمانکار/تأمینکننده مالی منتقل میشود |
| ساختار پرداخت | صورتوضعیت کارکرد بر مبنای پیشرفت فیزیکی | ممکن است شامل بازپرداخت اصل و سود وام به پیمانکار یا نهاد مالی باشد |
| پیچیدگی قرارداد | قراردادی فنی-اجرایی با تمرکز بر طراحی و ساخت | ترکیبی از قرارداد فنی + قرارداد مالی (وام، بازپرداخت، ضمانتها) |
| مناسب برای | کارفرمایانی که توان تأمین مالی دارند | کارفرمایانی که محدودیت نقدینگی دارند یا میخواهند بار مالی را با پیمانکار تقسیم کنند |
در الگوی EPCF، پیمانکار مسئولیت کامل پروژه از طراحی تا تأمین مالی و ساخت را بر عهده میگیرد و پس از تکمیل، کارفرما طبق شرایط توافقشده اصل و سود منابع مالی را در یک بازه زمانی مشخص بازپرداخت میکند.
چه زمانی قرارداد EPC انتخاب بهتری است؟
قرارداد EPC معمولاً در شرایط زیر مناسبتر است:
۱. کارفرما توان تأمین مالی پروژه را دارد
اگر کارفرما (دولتی یا خصوصی) بودجه کافی، دسترسی به منابع مالی داخلی/خارجی یا خط اعتباری مناسب دارد، نیازی به اضافهکردن لایه مالی به قرارداد پیمانکاری نیست. در این حالت، تمرکز قرارداد بر کیفیت فنی، زمانبندی و تحویل پروژه خواهد بود.
۲. پروژه از نظر فنی پیچیده است اما ساختار مالی سادهای دارد
در بسیاری از پروژههای صنعتی (سوله تولیدی، کارخانه فولاد، واحد فرآوری معدنی)، چالش اصلی در طراحی فرآیند، انتخاب تجهیزات، مهندسی سازه و مدیریت اجراست، نه در طراحی یک ساختار پیچیده مالی. در چنین مواردی، EPC کلاسیک میتواند کارآمدتر باشد.
۳. کارفرما میخواهد کنترل بیشتری بر منابع مالی داشته باشد
وقتی کارفرما خودش وام میگیرد یا از منابع داخلی استفاده میکند، میتواند شرایط بازپرداخت، نرخ بهره، وثایق و اولویتهای پرداخت را مستقیماً با بانک یا سرمایهگذار مذاکره کند. در EPCF، این مذاکرات تا حدی به پیمانکار یا کنسرسیوم مالی واگذار میشود.
۴. بازار پیمانکاری EPCF محدود یا گران است
در برخی کشورها یا صنایع، تعداد پیمانکارانی که هم توان فنی EPC و هم توان مالی یا دسترسی به منابع مالی بینالمللی دارند، محدود است. این موضوع میتواند قیمت پیشنهادی EPCF را بالا ببرد یا رقابت را کاهش دهد. در چنین شرایطی، EPC با تأمین مالی مستقل کارفرما ممکن است مقرونبهصرفهتر باشد.
چه زمانی قرارداد EPCF انتخاب منطقیتری است؟
قراردا EPCF معمولاً در شرایط زیر مزیت دارد:
۱. کارفرما با محدودیت نقدینگی مواجه است
اگر کارفرما بودجه کافی برای پرداخت پیشپرداختها و صورتوضعیتهای کلان در طول اجرا ندارد، EPCF میتواند با فراهمکردن منابع مالی از سوی پیمانکار یا کنسرسیوم مرتبط، اجرای پروژه را ممکن کند. در این حالت، کارفرما پس از تکمیل یا در طول بهرهبرداری، بدهی را بازپرداخت میکند.
۲. پروژه بزرگ، سرمایهبر و با دوره ساخت طولانی است
در پروژههای بزرگ نیروگاهی، پالایشگاهی، معدنی یا زیرساختی که نیاز به سرمایه کلان و دوره ساخت چندساله دارند، هماهنگی بین پیشرفت فیزیکی و تزریق نقدینگی حیاتی است. EPCF با پیوندزدن طراحی، خرید، ساخت و تأمین مالی در یک چارچوب، این هماهنگی را سادهتر میکند.
۳. دسترسی به اعتبارات صادراتی یا نهادهای مالی بینالمللی مهم است
گاهی پیمانکاران بزرگ بینالمللی، بهدلیل روابط با بانکهای توسعهای، آژانسهای اعتبار صادراتی (ECA) یا صندوقهای سرمایهگذاری، میتوانند منابع مالی ارزانتر یا با شرایط بهتر فراهم کنند. در این حالت، استفاده از EPCF میتواند هزینه تأمین مالی کل پروژه را کاهش دهد.
۴. کارفرما میخواهد ریسک تأمین مالی را با پیمانکار تقسیم کند
در قرارداد EPCF، بخشی از ریسکهای مرتبط با تأمین مالی (مانند تأخیر در بستهشدن مالی، تغییر نرخ بهره، شرایط وامدهنده) به پیمانکار یا کنسرسیوم مالی منتقل میشود. البته این انتقال ریسک معمولاً در قیمت پیشنهادی پیمانکار دیده میشود، اما برای کارفرمایی که میخواهد ریسک نقدینگی را مدیریت کند، میتواند ارزشمند باشد.
ساختار مالی در EPCF چگونه کار میکند؟
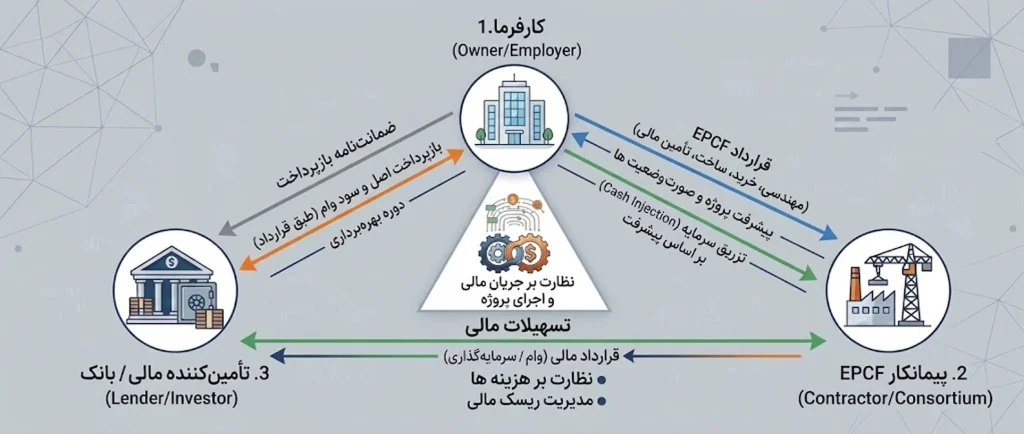
در یک پروژه EPCF معمولاً سه بازیگر اصلی وجود دارد
کارفرما (Owner/Employer)
مالک پروژه که نیاز به احداث تأسیسات دارد و در نهایت دارایی را در اختیار میگیرد.
پیمانکار یا کنسرسیوم (Contractor/Consortium) EPCF
مسئول طراحی، خرید، ساخت و ترتیبدادن یا ارائه منابع مالی پروژه.
تأمینکننده مالی (Lender/Investor)
بانک، نهاد مالی، صندوق سرمایهگذاری یا آژانس اعتبار صادراتی که منابع مالی را فراهم میکند.
ساختار کلی به این صورت است:
پیمانکار EPCF با کارفرما یک قرارداد جامع امضا میکند که هم بخش فنی (EPC) و هم بخش مالی (Financing) را پوشش میدهد.
پیمانکار با تأمینکننده مالی (که ممکن است خودش یا شرکت وابسته باشد) قرارداد وام یا سرمایهگذاری منعقد میکند.
منابع مالی طبق برنامه زمانبندی و پیشرفت پروژه تزریق میشود.
پس از تکمیل پروژه، کارفرما طبق قرارداد، اصل و سود منابع مالی را در یک بازه مشخص بازپرداخت میکند.
در برخی قراردادها، پیمانکار فقط نقش ترتیبدهنده مالی (Arranger) را دارد و تعهد او «تلاش معقول» برای جذب وام است؛ در مدلهای دیگر، تعهد او قطعی (Firm Commitment) است و اگر مالی محقق نشود، خود پیمانکار باید منابع را تأمین کند. شفافبودن این موضوع در قرارداد، برای مدیریت ریسک کارفرما و پیمانکار حیاتی است.
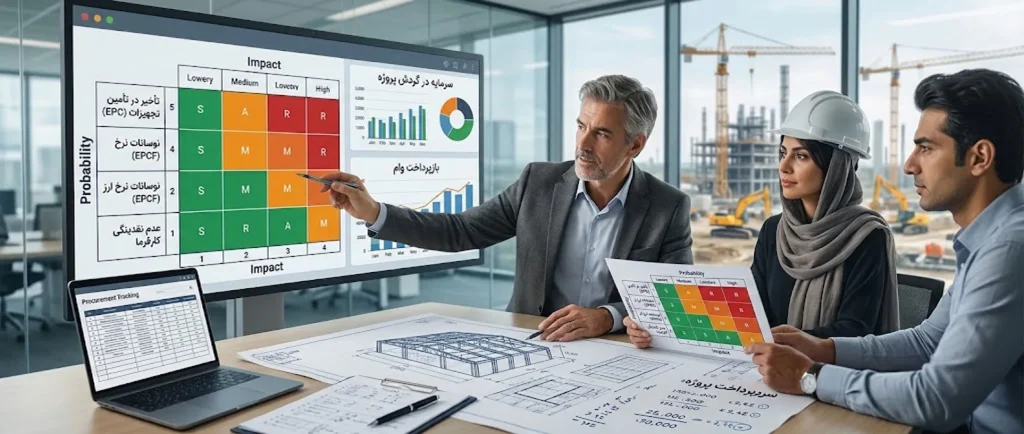
مقایسه ریسکها در EPC و EPCF
ریسکهای کارفرما
| نوع ریسک | در EPC | در EPCF |
|---|---|---|
| ریسک نقدینگی و تأمین مالی | بالا؛ کارفرما باید منابع را فراهم کند | کمتر؛ پیمانکار یا کنسرسیوم مالی منابع را ترتیب میدهد |
| ریسک افزایش هزینه تأمین مالی | مستقیم متوجه کارفرما (نرخ بهره، کارمزدها) | تا حدی در قیمت پیمانکار یا ساختار وام دیده میشود |
| ریسک تأخیر در بستهشدن مالی | اگر کارفرما وام میگیرد، متوجه خود اوست | بسته به قرارداد، ممکن است بخشی از ریسک بر عهده پیمانکار باشد |
| ریسک فنی و اجرایی | بر عهده پیمانکار EPC | بر عهده پیمانکار EPCF (مشابه EPC، اما با پیچیدگی بیشتر) |
| ریسک پیچیدگی حقوقی | متوسط؛ قرارداد فنی-اجرایی | بالا؛ ترکیب قرارداد فنی + قرارداد مالی + وامدهنده |
ریسکهای پیمانکار
| نوع ریسک | در EPC | در EPCF |
|---|---|---|
| ریسک طراحی، خرید و ساخت | بالا؛ مسئولیت کامل فنی و اجرایی | بالا؛ مشابه EPC، اما با فشار بیشتر به دلیل وابستگی به مالی |
| ریسک تأمین مالی | کم؛ معمولاً مسئولیتی ندارد | بالا؛ باید منابع مالی را ترتیب دهد یا خود تأمین کند |
| ریسک عدم بازپرداخت توسط کارفرما | کم؛ معمولاً صورتوضعیتها در حین اجرا پرداخت میشود | بالا؛ بازپرداخت در بلندمدت و وابسته به توان مالی کارفرما |
| ریسک نرخ بهره و نوسانات مالی | کم | بالا؛ بهویژه اگر نرخ بهره شناور یا ارز خارجی درگیر باشد |
| ریسک حقوقی و قراردادی | متوسط | بالا؛ بهدلیل حضور وامدهنده و شروط مالی پیچیده |
مطالعات انجامشده در صنعت نفت و گاز نشان میدهند که EPCF میتواند برای حل مشکلات تأمین مالی پروژهها مناسب باشد، اما بهدلیل تنوع فعالیتها، پیچیدگی مدیریت پیمانکار و کمبود تجربه در این مدل قراردادی، اجرای آن دشوار و همراه با چالشهای حقوقی و قراردادی است.
تأثیر EPC و EPCF بر قیمت و زمان پروژه
قیمت پروژه
در EPC، قیمت عمدتاً بازتاب هزینههای مهندسی، خرید، ساخت، ریسکهای فنی و اجرایی و سود پیمانکار است.
در EPCF، به این اقلام، هزینه تأمین مالی (نرخ بهره، کارمزدها، ریسک اعتباری کارفرما، ریسک کشور، ریسک ارز) نیز اضافه میشود.
در نتیجه، قیمت اسمی EPCF معمولاً بالاتر از EPC مشابه است؛ اما باید دید که این تفاوت، در مقابل مزایای نقدینگی، کاهش ریسک تأمین مالی و امکان اجرای سریعتر پروژه، برای کارفرما ارزش دارد یا خیر.
زمان پروژه
در EPC، زمان پروژه عمدتاً به سرعت تأمین مالی توسط کارفرما، فرآیند مناقصه و توان اجرایی پیمانکار بستگی دارد.
در EPCF، اگر پیمانکار بتواند همزمان با مذاکرات فنی، مذاکرات مالی را پیش ببرد و منابع را سریعتر فراهم کند، ممکن است کل زمان از تصمیم تا بهرهبرداری کاهش یابد.
اما اگر فرآیند جذب مالی پیچیده باشد یا وامدهندگان شرایط سختگیرانهای داشته باشند، ممکن است زمان بستهشدن مالی (Financial Close) طولانی شود و کل پروژه را به تأخیر بیندازد.
EPCF در مقابل PPP: اشتباه رایج در انتخاب قرارداد
گاهی EPCF با PPP (مشارکت عمومی-خصوصی) اشتباه گرفته میشود، در حالی که این دو قرارداد تفاوتهای بنیادین دارند:
| معیار | EPCF | PPP |
|---|---|---|
| دامنه مسئولیت پیمانکار | طراحی، خرید، ساخت و تأمین مالی | طراحی، ساخت، تأمین مالی، بهرهبرداری و نگهداری در بلندمدت |
| فاز بهرهبرداری | معمولاً بر عهده کارفرما (عمومی یا خصوصی) | بر عهده بخش خصوصی در یک دوره concessions (مثلاً ۲۰–۳۰ سال) |
| مالکیت دارایی | معمولاً از ابتدا متعلق به کارفرما | ممکن است در دوره بهرهبرداری متعلق به شرکت پروژه باشد و سپس منتقل شود |
| ساختار پرداخت | بازپرداخت وام یا اقساط به پیمانکار/وامدهنده | پرداخت بر مبنای عملکرد، تعرفه کاربران یا ترکیبی از اینها |
| مدت قرارداد | معمولاً همزمان با دوره ساخت + دوره بازپرداخت وام | بلندمدت، شامل دوره ساخت و بهرهبرداری |
در EPCF، مسئولیت بخش خصوصی عمدتاً تا پایان ساخت و تحویل پروژه (و گاهی دوره کوتاه تضمین عملکرد) است؛ در PPP، بخش خصوصی مسئولیت طراحی، ساخت، تأمین مالی، بهرهبرداری و نگهداری را در یک دوره طولانی بر عهده میگیرد و پرداختها اغلب منوط به عملکرد است.
قرارداد EPCF در ایران: فرصتها و چالشها
در ایران، قرارداد EPCF بهویژه در صنایع نفت، گاز، پتروشیمی، فولاد و معدن مورد توجه قرار گرفته است. با این حال، مطالعات حقوقی و تجربی نشان میدهند که این مدل با چالشهای جدی روبهرو بوده است:
مهمترین چالشهای EPCF در ایران
- عدم تنظیم قراردادهای متوازن: برخی قراردادهای EPCF بهگونهای تنظیم شدهاند که ریسکهای غیرقابلکنترل (مانند نوسانات ارزی، تغییر قوانین، تورم) بهطور کامل به پیمانکار منتقل شده است.
- ابهام در روش تأمین مالی: در بسیاری از قراردادها، سازوکار دقیق تأمین مالی (سازمانی یا پروژهای)، زمان تزریق سرمایه، نظارت بر مصرف منابع و ضمانتهای وامدهندگان بهطور شفاف تعریف نشده است.
- محدودیت در شناخت بینالمللی: مدل EPCF ایران بهطور کامل با استانداردهای بینالمللی پروژهفایننس همخوانی ندارد و این موضوع جذب سرمایهگذار و وامدهنده خارجی را دشوار میکند.
- طولانیبودن فرآیند تأمین مالی: تأخیر در بستهشدن مالی، تغییر شرایط اقتصادی و نوسانات نرخ ارز باعث میشود پیمانکاران و کارفرمایان نسبت به این مدل بدبین شوند.
- عدم وجود بازار رقابتی پیمانکاران EPCF: تعداد پیمانکارانی که هم توان فنی و هم توان مالی یا دسترسی به منابع مالی بینالمللی دارند، محدود است و این موضوع قدرت چانهزنی کارفرما را کاهش میدهد.
با وجود این چالشها، در پروژههایی که کارفرما توان تأمین مالی کامل ندارد و پروژه از نظر استراتژیک اهمیت بالایی دارد (مانند برخی پروژههای فولاد، پتروشیمی و نیروگاهی)، EPCF همچنان بهعنوان یک گزینه روی میز باقی است؛ به شرط آنکه قراردادها شفاف، متوازن و همسو با استانداردهای بینالمللی تنظیم شوند.
معیارهای انتخاب بین EPC و EPCF
برای تصمیمگیری میان EPC و EPCF، کارفرما باید به پرسشهای زیر پاسخ دهد:
۱. توان تأمین مالی کارفرما چقدر است؟
اگر کارفرما بودجه کافی، خط اعتباری یا دسترسی آسان به وام دارد → EPC گزینه منطقیتر است.
اگر کارفرما با محدودیت نقدینگی جدی مواجه است و اجرای پروژه بدون تأمین مالی خارجی ممکن نیست → EPCF باید بررسی شود.
۲. حساسیت پروژه به زمان بهرهبرداری چقدر است؟
اگر تأخیر در بهرهبرداری، هزینه فرصت بالایی دارد (از دست رفتن فروش، تولید یا درآمد) و EPCF میتواند با تسهیل مالی، زمان اجرا را کاهش دهد → EPCF میتواند توجیهپذیر باشد.
اگر زمان پروژه چنان حساس نیست که هزینه بالاتر تأمین مالی را توجیه کند → EPC با تأمین مالی مستقل کارفرما ممکن است بهصرفهتر باشد.
۳. پیچیدگی فنی پروژه در مقابل پیچیدگی مالی
اگر چالش اصلی پروژه، مهندسی پیچیده، تجهیزات خاص و مدیریت اجرای سنگین است و ساختار مالی ساده است → EPC با تمرکز بر توان فنی پیمانکار مناسبتر است.
اگر پروژه علاوه بر پیچیدگی فنی، نیاز به یک ساختار مالی پیچیده با مشارکت بانکها، سرمایهگذاران و نهادهای بینالمللی دارد → EPCF میتواند هماهنگی بهتری ایجاد کند.
۴. بازار پیمانکاران و تأمینکنندگان مالی
اگر چندین پیمانکار توانمند EPC با قیمت رقابتی وجود دارند، اما پیمانکار EPCF محدود است → EPC رقابتیتر خواهد بود.
اگر پیمانکاران EPCF توانمند با سابقه پروژههای مشابه و دسترسی به منابع مالی ارزان وجود دارند → EPCF میتواند مزیت داشته باشد.
۵. ریسکهای کلان اقتصادی و ارزی
در محیطی با نوسانات شدید ارزی، تورم بالا و عدم اطمینان از سیاستهای کلان، قراردادهای EPCF با تعهدات مالی بلندمدت میتوانند برای پیمانکار بسیار پرریسک باشند و این ریسک در قیمت پیشنهادی منعکس شود. در چنین شرایطی، ممکن است EPC با تأمین مالی داخلی کارفرما گزینه کمریسکتری باشد.
مثال کاربردی: ساخت سوله صنعتی بزرگ با EPC یا EPCF؟
فرض کنید یک شرکت تولیدی قصد احداث یک سوله صنعتی بزرگ با مشخصات زیر را دارد:
مساحت زیربنا: ۲۰,۰۰۰ مترمربع
سازه فولادی با دهانههای بزرگ و جرثقیل سقفی
فونداسیون ویژه، کفسازی صنعتی، تأسیسات برق و مکانیک
نیاز به شروع سریع تولید برای پاسخ به تقاضای بازار
سناریوی ۱: انتخاب EPC
شرکت تولیدی با استفاده از منابع داخلی یا وام بانکی، بودجه پروژه را تأمین میکند.
یک مناقصه EPC برگزار میکند و پیمانکار را بر مبنای قیمت، سابقه و توان فنی انتخاب میکند.
پیمانکار مسئول طراحی، خرید فولاد و تجهیزات، ساخت و نصب سوله است.
شرکت تولیدی صورتوضعیتها را طبق پیشرفت کار پرداخت میکند.
مزایا:
کنترل مستقیم بر منابع مالی و شرایط وام
قیمت پایینتر نسبت به EPCF (بدون لایه هزینه مالی پیمانکار)
قرارداد سادهتر و شفافتر
معایب:
نیاز به نقدینگی قابلتوجه در طول اجرا
ریسک تأخیر در تأمین مالی توسط شرکت، که میتواند پروژه را متوقف کند
سناریوی ۲: انتخاب EPCF
شرکت تولیدی نقدینگی کافی برای تأمین کامل پروژه ندارد.
با یک پیمانکار EPCF وارد مذاکره میشود که میتواند بخشی از منابع مالی پروژه را از طریق بانک یا نهاد مالی فراهم کند.
پیمانکار مسئول طراحی، خرید، ساخت و ترتیبدادن وام پروژه است.
پس از تکمیل سوله، شرکت تولیدی اصل و سود وام را در یک بازه ۳–۵ ساله بازپرداخت میکند.
مزایا:
امکان اجرای پروژه بدون نیاز به نقدینگی کامل در ابتدای کار
هماهنگی بهتر بین پیشرفت فیزیکی و تزریق منابع مالی
کاهش ریسک توقف پروژه بهدلیل کمبود نقدینگی کارفرما
معایب:
قیمت کل پروژه بالاتر (بهدلیل هزینه تأمین مالی و ریسک پیمانکار)
پیچیدگی بیشتر قرارداد و نیاز به مشاوره حقوقی و مالی تخصصی
وابستگی بیشتر به توان مالی و اعتبار پیمانکار EPCF
در این مثال، اگر شرکت تولیدی از نظر نقدینگی محدود است و شروع سریع تولید برای او ارزش استراتژیک دارد، EPCF میتواند توجیهپذیر باشد. در غیر این صورت، EPC با تأمین مالی مستقل شرکت، گزینه سادهتر و کمهزینهتر است.
سوالات متداول (FAQ)
تفاوت اصلی در مسئولیت تأمین مالی است. در EPC، پیمانکار مسئول مهندسی، خرید و ساخت است و تأمین مالی معمولاً بر عهده کارفرماست؛ در EPCF، پیمانکار یا کنسرسیوم مرتبط، مسئولیت ترتیبدادن یا ارائه منابع مالی پروژه را نیز بر عهده میگیرد.
خیر، در اکثر مدلهای EPCF، مالکیت دارایی از ابتدا یا حداکثر پس از تحویل نهایی متعلق به کارفرما است. پیمانکار صرفاً مسئول طراحی، خرید، ساخت و تأمین مالی است و پس از تکمیل، پروژه را به کارفرما تحویل میدهد.
خیر. در PPP، بخش خصوصی مسئولیت طراحی، ساخت، تأمین مالی، بهرهبرداری و نگهداری را در یک دوره طولانی (مثلاً ۲۰–۳۰ سال) بر عهده میگیرد و پرداختها اغلب منوط به عملکرد است. در EPCF، مسئولیت بخش خصوصی عمدتاً تا پایان ساخت و تحویل پروژه (و گاهی دوره کوتاه تضمین عملکرد) است و بهرهبرداری معمولاً بر عهده کارفرماست.
از نظر قیمت اسمی، معمولاً بله؛ زیرا هزینه تأمین مالی، ریسک اعتباری و ریسکهای مالی به قیمت پیمانکار اضافه میشود. اما باید اثرات نقدینگی، امکان اجرای سریعتر پروژه و کاهش ریسک توقف بهدلیل کمبود بودجه را نیز در نظر گرفت. در برخی موارد، ارزش زمانی پول و منافع استراتژیک اجرای زودهنگام پروژه، هزینه بالاتر EPCF را توجیه میکند.
پروژههای بزرگ، سرمایهبر و با دوره ساخت طولانی در صنایع انرژی، زیرساخت، معدن و صنعتی که کارفرما با محدودیت نقدینگی مواجه است و نیاز به هماهنگی نزدیک بین طراحی، خرید، ساخت و تأمین مالی دارد.
ریسک پیچیدگی حقوقی و مالی قرارداد، وابستگی به توان مالی پیمانکار و امکان بروز اختلاف در تفسیر شروط بازپرداخت، نرخ بهره، ضمانتها و رخدادهای مؤثر بر تأمین مالی. بههمین دلیل، مشاوره حقوقی و مالی تخصصی در تنظیم قرارداد EPCF حیاتی است.
تجربه ایران در EPCF ترکیبی از موفقیتها و چالشها بوده است. در برخی پروژههای بزرگ فولاد، پتروشیمی و نیروگاهی از این مدل استفاده شده، اما مطالعات نشان میدهند که بهدلیل ابهامات قراردادی، ریسکهای کلان اقتصادی و محدودیت در جذب مالی بینالمللی، کارایی این مدل کمتر از انتظار بوده است.
جمعبندی
EPC برای کارفرمایانی مناسب است که توان تأمین مالی دارند و میخواهند قرارداد را بر مبنای طراحی، خرید و ساخت متمرکز کنند.
EPCF برای پروژههای بزرگ و سرمایهبری مناسب است که کارفرما با محدودیت نقدینگی مواجه است و نیاز به هماهنگی نزدیک بین اجرا و تأمین مالی دارد.
انتخاب میان این دو مدل باید بر اساس توان مالی کارفرما، حساسیت زمانی پروژه، پیچیدگی فنی و مالی، بازار پیمانکاران و ریسکهای کلان اقتصادی انجام شود.
در نهایت، چه EPC و چه EPCF، زمانی ارزش واقعی خود را نشان میدهند که قرارداد شفاف، متوازن و همسو با استانداردهای بینالمللی باشد و کارفرما با درک کامل از ریسکها و تعهدات هر مدل، تصمیم استراتژیک بگیرد.
منابع و مراجع علمی معتبر (References)
- World Bank — PPP Contract Types and Terminology
- New Zealand Ministry for the Environment — EPCF Contract Model, Opunake Solar Farm
- University of Tehran, Journal of Renewable Energy and Environment — A Review of EPCF Contracts in the New System for Oil Industry Contracts
- Ferdowsi University of Mashhad, Law and Economics Journal — Legal Study of Foreign Investment Restrictions and Project Financing through EPCF Contracts
- Eurasia EPC — EPCF: Engineering, Procurement, Construction, Financing
- بررسی ماهیت، تمایز و چالشهای قراردادهای EPC و EPCF
- Evaluating the Barriers of Financing EPCF Projects in Iran
- International Journal of Finance, Managerial Accounting and Economics — Examining the Contractual Methods and Patterns of Financing Infrastructure Projects
نویسنده: تیم فنی مهندسی سازه
دستهبندی: مدیریت پروژه، قراردادهای EPC، تأمین مالی پروژه، پروژههای صنعتی، EPCF
برای آشنایی دقیقتر با اصول، مفاهیم پایه و مراحل اجرای این نوع پروژهها، پیشنهاد میکنیم ابتدا مقاله «EPC چیست؟ راهنمای کامل پروژههای EPC» را مطالعه کنید.